Zrzuty ekranu
Po co osobny ekran
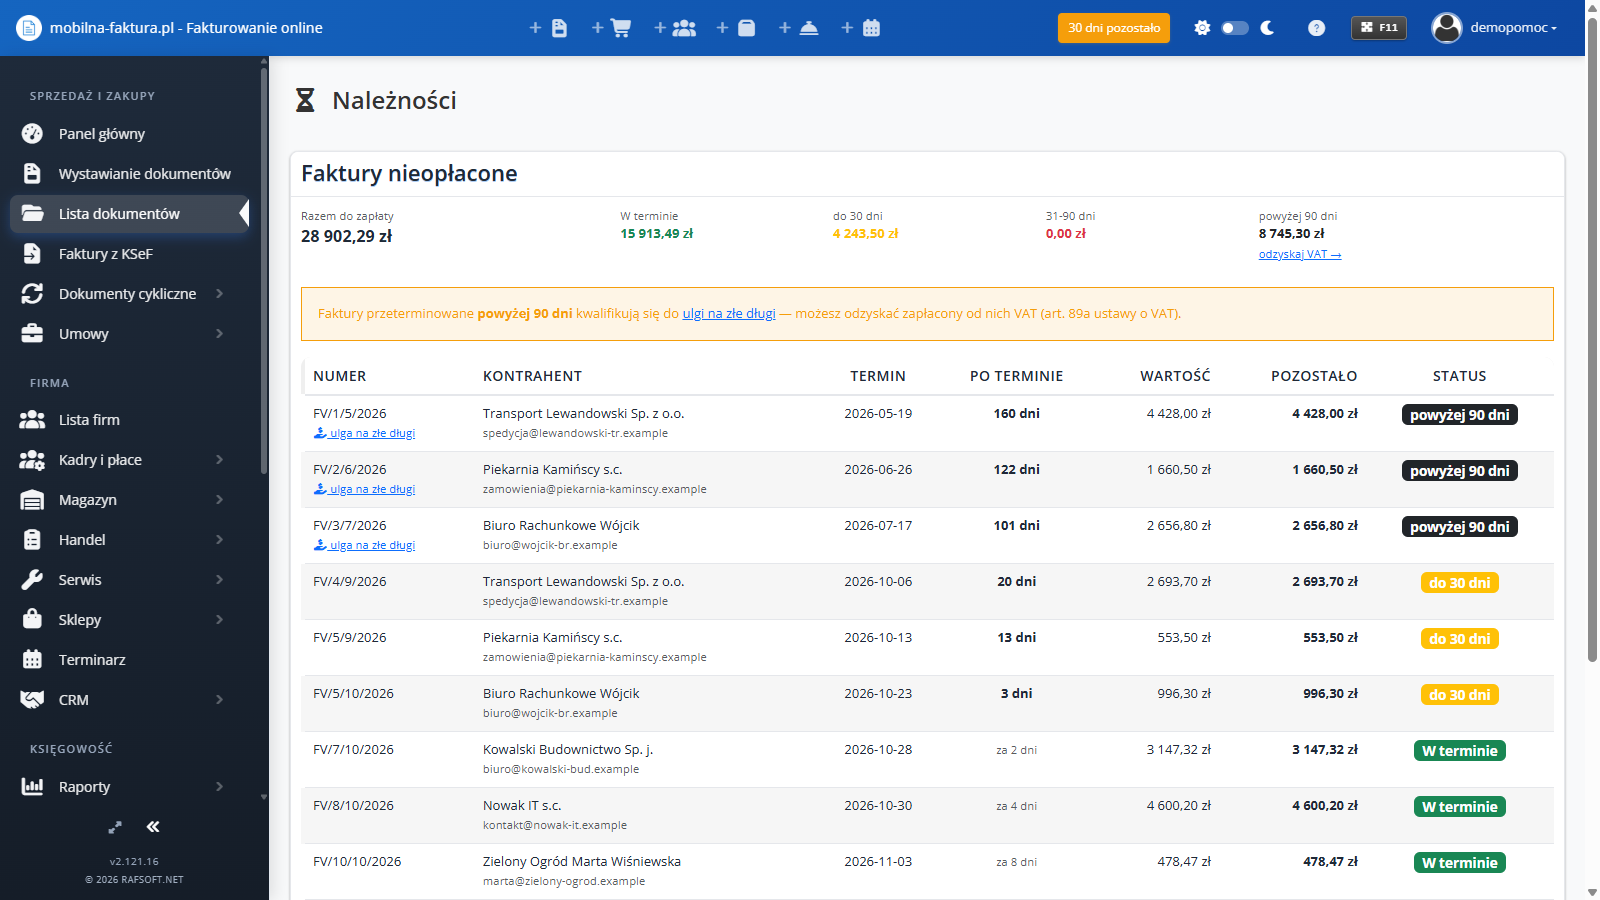
Raport należności pokazuje w jednym miejscu całość zaległości — kto zalega, od ilu dni i na jaką kwotę — bez przeglądania listy dokumentów i ręcznego liczenia dni.
Dostępność: pakiet MAX. Menu boczne → Księgowość → Należności (pozycja jest widoczna przy każdej formie opodatkowania).
Co obejmuje raport
Raport obejmuje nieopłacone faktury sprzedaży — bez wersji roboczych i bez faktur anulowanych. Dla każdej faktury widzisz kolumny: Numer, Kontrahent, Termin, Po terminie, Wartość, Pozostało i Status (np. „częściowo opłacona”).
Progi przeterminowania
| Próg | Znaczenie |
|---|---|
| W terminie | termin płatności jeszcze nie minął |
| do 30 dni | pierwsze opóźnienie — czas na przypomnienie |
| 31–90 dni | zaległość wymagająca działania |
| powyżej 90 dni | próg ulgi na złe długi — możesz odzyskać VAT |
Podział nie jest kosmetyczny. 90 dni to próg z art. 89a ustawy o VAT — po jego przekroczeniu możesz skorygować VAT należny. Dlatego faktury z tego przedziału są wyróżnione i mają odnośnik odzyskaj VAT → prowadzący do modułu ulgi na złe długi.
Lista sortowana jest od najbardziej przeterminowanych — te wymagają działania najpilniej.
Kolumna „Pozostało”
Pokazuje kwotę faktycznie pozostałą do zapłaty, a nie wartość faktury. Jeśli kontrahent wpłacił część, w raporcie zobaczysz resztę.
Ta sama zasada obowiązuje przy uldze na złe długi, więc kwoty w obu modułach się zgadzają.
Podsumowanie u góry
Nad listą widzisz sumy w każdym progu — łączną kwotę do zapłaty (Razem do zapłaty) i jej rozbicie. To najszybszy sposób, żeby ocenić, ile pieniędzy realnie czeka i jak stara jest ta zaległość.
Powiązane
- Ulga na złe długi — odzyskanie VAT po 90 dniach
- Ewidencja VAT