Hala przemysłowa a podatek od nieruchomości 2026
Czy hala bez ścian to budynek? Spór z gminą o podatek od nieruchomości w 2026 roku. Praktyczny poradnik dla przedsiębiorców z halami i wiatami.
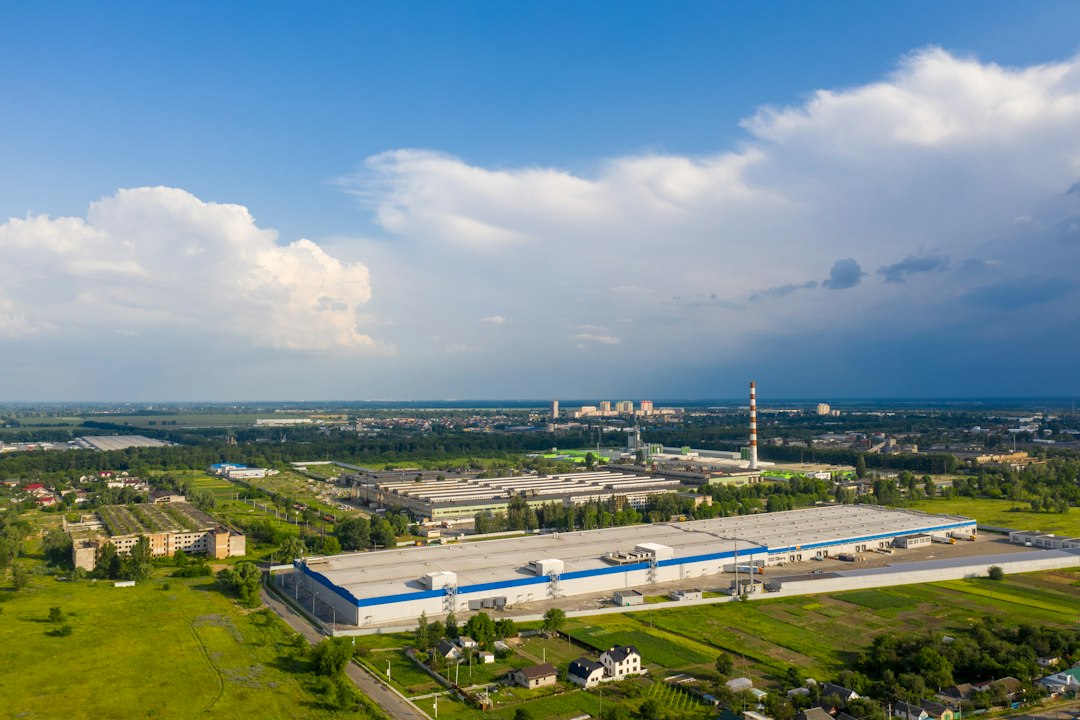 Źródło: Maksym Diachenko na Unsplash
Spis treści
- Hala, wiata, budynek – czy to w ogóle ma znaczenie dla podatku?
- Jak gminy próbują naliczać podatek od nieruchomości – i dlaczego to problem
- Co mówią przepisy i co zmieniło się w 2026 roku
- Jak bronić się przed błędnym wymiarem podatku od nieruchomości
- FAQ
Hala, wiata, budynek – czy to w ogóle ma znaczenie dla podatku?
Prowadzisz firmę i masz na swojej działce halę produkcyjną, magazynową albo wiatę? Możliwe, że właśnie teraz gmina, w której płacisz podatek od nieruchomości, patrzy na Twój obiekt i zastanawia się, jak go zakwalifikować. I nie zawsze robi to na Twoją korzyść.
Sprawa wydaje się techniczna i nudna – ale konsekwencje finansowe mogą być bardzo konkretne. Stawki podatku od nieruchomości dla budynków i budowli różnią się diametralnie. Dla budowli podatek wynosi 2% ich wartości rocznie, a dla budynków – płaci się od powierzchni użytkowej, często dużo mniej. Błędna klasyfikacja Twojego obiektu może kosztować Cię dziesiątki, a nawet setki tysięcy złotych nadpłaconego podatku rocznie.
W 2026 roku problem ten nabiera nowego wymiaru, bo od 1 stycznia 2025 roku weszły w życie znowelizowane przepisy ustawy o podatkach i opłatach lokalnych, które miały rozwiązać spory definicyjne. Jednak – jak pokazuje praktyka – interpretacyjne pole bitwy między przedsiębiorcami a gminami wcale się nie zmniejszyło. Wręcz przeciwnie.
Budynek czy budowla – co tak naprawdę oznaczają te pojęcia?
Zanim przejdziemy do konkretnych sporów, warto zrozumieć, o co właściwie toczy się gra.
Budynek – w świetle przepisów obowiązujących w 2026 roku – to obiekt trwale związany z gruntem, wydzielony z przestrzeni za pomocą przegród budowlanych, posiadający fundamenty i dach. Brzmi prosto, ale diabeł tkwi w szczegółach.
Budowla – to obiekt budowlany niebędący budynkiem ani obiektem małej architektury. W tej kategorii mieszczą się m.in. silosy, zbiorniki, wiaty, estakady, place składowe czy fundamenty pod maszyny.
Problem pojawia się wtedy, gdy masz halę, która:
- ma dach i fundamenty, ale nie ma pełnych ścian (np. ściany są ażurowe, siatkowe, z kurtyn lub częściowe),
- jest otwarta z jednej lub kilku stron,
- pełni funkcję wiaty magazynowej,
- ma elementy, które można demontować sezonowo.
W takich przypadkach gminy często twierdzą, że skoro obiekt „wygląda jak budynek i działa jak budynek”, to powinien być opodatkowany jak budynek – albo odwrotnie, kwalifikują go jako budowlę, żeby naliczać podatek od wartości, który bywa wyższy.
Dlaczego klasyfikacja ma tak ogromne znaczenie finansowe?
Zobaczmy to na konkretnym przykładzie.
Wyobraź sobie halę magazynową o powierzchni użytkowej 2000 m² i wartości odtworzeniowej 3 000 000 zł.
- Jako budynek: podatek = 2000 m² × 33,10 zł/m² (maksymalna stawka w 2026 r.) = 66 200 zł rocznie
- Jako budowla: podatek = 3 000 000 zł × 2% = 60 000 zł rocznie
W tym przypadku różnica jest niewielka, ale przy dużych obiektach o wysokiej wartości (np. hale stalowe, magazyny wysokiego składowania) różnica może sięgać setek tysięcy złotych. Dlatego gminy chętnie szukają argumentów dla korzystniejszej dla nich kwalifikacji – i robią to coraz częściej.
Jak gminy próbują naliczać podatek od nieruchomości – i dlaczego to problem
Polska rzeczywistość podatkowa jest taka, że organ podatkowy – czyli wójt, burmistrz lub prezydent miasta – sam decyduje, jak zaklasyfikować Twój obiekt. I nie zawsze sięga po opinię biegłego czy architekta. Bywa, że urzędnik dokonuje oceny na podstawie zdjęć z Google Maps albo krótkiej wizji lokalnej.
Hala bez pełnych ścian – najczęstsze pole sporu
Jednym z najczęstszych sporów, które trafiają do sądów administracyjnych, jest sytuacja, gdy przedsiębiorca ma halę produkcyjną lub magazynową, która nie jest ze wszystkich stron zamknięta ścianami budowlanymi. Mogą to być:
- hale z kurtynami PVC zamiast ścian murowanych,
- wiaty stalowe kryte blachą trapezową, otwarte z jednej strony,
- obiekty z wypełnieniem ażurowym lub siatką,
- namioty halowe na trwałych fundamentach.
Gminy argumentują: „Ma dach, ma fundamenty, jest duże – to budynek, więc naliczamy podatek od powierzchni”. Albo odwrotnie: „Nie ma pełnych ścian – to budowla, naliczamy 2% od wartości”.
Przedsiębiorcy ripostują: „Hala nie spełnia definicji budynku, bo nie jest wydzielona z przestrzeni za pomocą przegród budowlanych na całym obwodzie”. I mają rację, co potwierdzają liczne wyroki sądów administracyjnych, w tym Naczelnego Sądu Administracyjnego.
Jakie argumenty stosują gminy?
Gminy w sporach o podatek od nieruchomości sięgają po różne argumenty:
- Funkcja obiektu – „Służy do prowadzenia działalności, więc traktujemy go jak budynek”.
- Faktyczne zamknięcie – „Kurtyny PVC de facto zamykają przestrzeń, więc to jak ściany”.
- Trwały związek z gruntem – „Jest posadowiony na fundamentach, więc to budynek”.
- Klasyfikacja środka trwałego – „W KŚT wpisaliście jako budynek, więc sami przyznajecie”.
Żaden z tych argumentów nie jest automatycznie rozstrzygający – ale urzędnicy z nich korzystają, bo podatnicy często nie wiedzą, jak się bronić.
Co mówią przepisy i co zmieniło się w 2026 roku
Od 1 stycznia 2025 roku obowiązuje znowelizowana ustawa o podatkach i opłatach lokalnych, która wprowadziła nowe definicje budynku i budowli. W 2026 roku stosujemy już te definicje w pełni, łącznie z nową siatką pojęciową nawiązującą do Prawa budowlanego.
Nowe definicje budynku i budowli od 2025/2026
Nowelizacja miała na celu rozwiązanie wieloletnich sporów interpretacyjnych. Kluczowe zmiany:
Budynek – zdefiniowany jako obiekt budowlany trwale związany z gruntem, wydzielony z przestrzeni za pomocą przegród budowlanych, który posiada fundamenty i dach. Nowość: przepisy wprost wskazują, że wydzielenie z przestrzeni musi być rzeczywiste i trwałe, a nie tylko funkcjonalne.
Budowla – katalog obiektów uznawanych za budowle został rozszerzony i doprecyzowany. Wprost wskazano m.in. wiaty, nawet jeśli posiadają elementy ścienne, pod warunkiem że nie spełniają pełnej definicji budynku.
Co to oznacza w praktyce w 2026 roku?
Jeśli Twoja hala:
- ma ściany pełne na całym obwodzie → budynek
- ma kurtyny, siatki, lub jest otwarta z co najmniej jednej strony → budowla lub wiata (a więc inaczej opodatkowana)
- jest namiotem halowym bez trwałego fundamentu → może być w ogóle poza zakresem podatku (jako obiekt tymczasowy)
Mimo nowych przepisów spory nie zniknęły. Gminy nadal kwestionują klasyfikacje, bo mają interes finansowy – wyższy podatek to wyższy dochód do budżetu gminnego.
Stawki podatku od nieruchomości w 2026 roku
W 2026 roku maksymalne stawki podatku od nieruchomości, ustalone przez Ministerstwo Finansów, wynoszą:
- Budynki związane z działalnością gospodarczą: do 33,10 zł/m² (stawka maksymalna)
- Grunty związane z działalnością gospodarczą: do 1,38 zł/m²
- Budowle: 2% wartości (stawka stała, ustawowa)
Pamiętaj, że każda gmina samodzielnie ustala stawki w uchwale, jednak nie może przekroczyć ustawowego maksimum. Wiele gmin stosuje stawki bliskie maksymalnym.
Jak bronić się przed błędnym wymiarem podatku od nieruchomości
Jeśli gmina nalicza Ci podatek od nieruchomości w sposób, który uważasz za nieprawidłowy – masz pełne prawo się bronić. I warto to robić, bo stawką są realne pieniądze.
Krok po kroku – jak kwestionować decyzję gminy
Krok 1: Sprawdź, co zadeklarowałeś
Zacznij od analizy złożonych przez siebie deklaracji podatkowych (DN-1 lub informacji IN-1). Jak sklasyfikowałeś swój obiekt? Czy klasyfikacja jest zgodna ze stanem faktycznym i przepisami?
Krok 2: Zbierz dokumentację techniczną
Przygotuj projekt budowlany, pozwolenie na budowę, dokumentację fotograficzną obiektu oraz – jeśli to możliwe – opinię uprawnionego architekta lub inżyniera budownictwa co do charakteru obiektu. To będzie Twoja główna linia obrony.
Krok 3: Odwołaj się od decyzji
Na odwołanie od decyzji organu podatkowego I instancji masz 14 dni od dnia jej doręczenia. Odwołanie składa się do Samorządowego Kolegium Odwoławczego (SKO) za pośrednictwem organu, który wydał decyzję.
Krok 4: W razie potrzeby – sąd administracyjny
Jeśli SKO podtrzyma niekorzystną decyzję, możesz wnieść skargę do Wojewódzkiego Sądu Administracyjnego, a następnie skargę kasacyjną do Naczelnego Sądu Administracyjnego. Orzecznictwo NSA w sprawach dotyczących definicji budynku i budowli jest w dużej mierze korzystne dla podatników.
Profilaktyka – co zrobić, żeby uniknąć sporu
Lepiej zapobiegać niż leczyć. Oto kilka praktycznych kroków:
- Przed budową nowego obiektu – skonsultuj się z doradcą podatkowym i prawnikiem budowlanym, jak zaplanować obiekt, by jego klasyfikacja podatkowa była korzystna i jednoznaczna.
- Przy składaniu deklaracji – dołącz do niej dokumentację techniczną uzasadniającą Twoją klasyfikację. To nie jest wymagane, ale może zapobiec kontroli.
- Sprawdź, czy nie nadpłacasz – jeśli płacisz podatek od nieruchomości od wielu lat i nigdy nie analizowałeś klasyfikacji swoich obiektów, teraz jest dobry moment. Nadpłaty można odzyskać za ostatnie 5 lat.
- Monitoruj uchwały gminy – stawki i definicje stosowane przez Twoją gminę mogą się zmieniać każdego roku. Sprawdzaj uchwały Rady Gminy w BIP.
Korekta deklaracji i odzyskanie nadpłaty
Jeśli okaże się, że przez lata płaciłeś podatek od nieruchomości w zawyżonej wysokości – na przykład dlatego, że traktowałeś wiatę jako budynek – możesz złożyć korekty
Tagi:
Gotowy zastosować tę wiedzę w praktyce?
System Mobilna Faktura automatyzuje wszystko co przeczytałeś w tym artykule. Wypróbuj za darmo - bez karty kredytowej, bez zobowiązań.
Załóż darmowe konto →