Remonty bez rachunku w 2026: co grozi wykonawcom?
Rząd zaostrzył kontrole na budowach w 2026 roku. Sprawdź, jakie kary grożą wykonawcom i jak dokumentować usługi remontowe zgodnie z prawem.
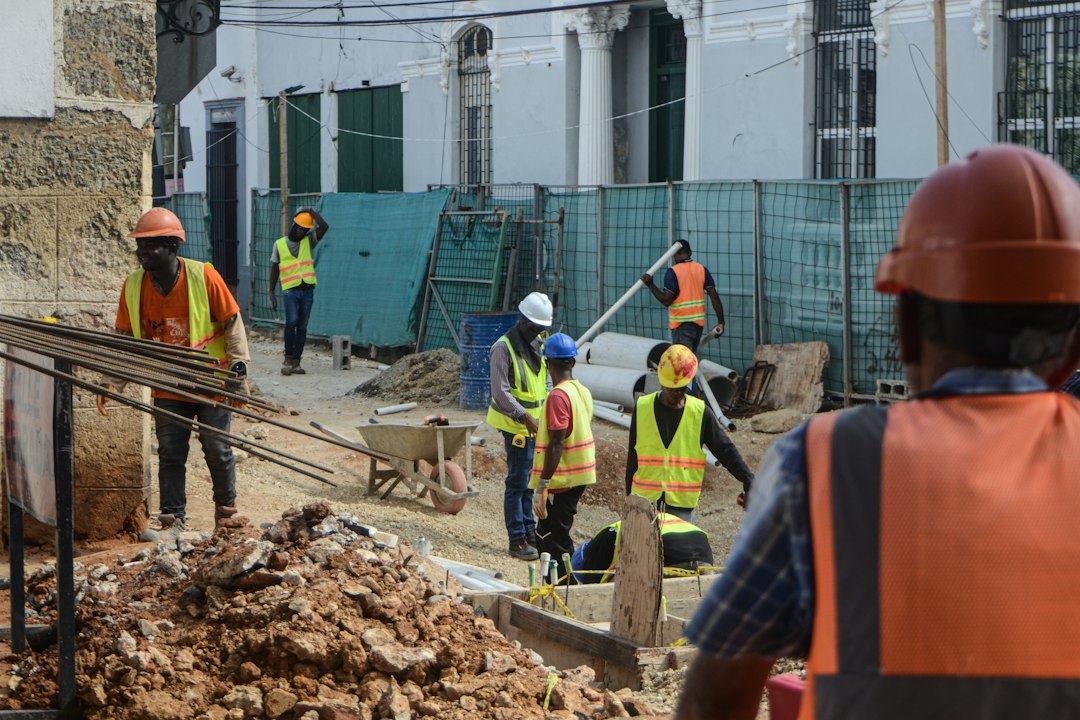 Źródło: Agustín Pimentel na Unsplash
Spis treści
- Dlaczego rząd bierze się za remonty bez rachunku?
- Co się zmienia w 2026 roku?
- Jak prawidłowo dokumentować usługi remontowe?
- Kary i konsekwencje dla wykonawców
- Co to oznacza dla zleceniodawców?
- Praktyczne porady dla firm budowlanych
- FAQ
Dlaczego rząd bierze się za remonty bez rachunku?
Polska branża budowlana i remontowa od lat zmaga się z problemem szarej strefy. Szacuje się, że znaczna część usług wykończeniowych, remontów mieszkań czy prac budowlanych nadal odbywa się bez wystawiania jakichkolwiek dokumentów sprzedaży. Gotówka „do ręki”, brak faktury, brak paragonu – to schemat, który z jednej strony kusi niższą ceną, a z drugiej naraża obie strony transakcji na poważne ryzyko.
W 2026 roku aparat skarbowy wyraźnie zwiększył aktywność kontrolną w tym obszarze. Nie jest to przypadek – Ministerstwo Finansów od kilku lat systematycznie uszczelnia system podatkowy, a branża budowlana jest jednym z kluczowych celów tych działań. Wdrożenie nowych narzędzi analitycznych przez Krajową Administrację Skarbową (KAS) pozwala na szybsze wykrywanie nieprawidłowości, a masowe korzystanie z płatności cyfrowych coraz trudniej ukryć faktyczny obrót.
Jeśli prowadzisz firmę remontową, jesteś podwykonawcą lub zatrudniasz ekipy budowlane – ten artykuł jest dla Ciebie. Wyjaśniamy, co się dokładnie zmienia, jakie grożą kary i jak zabezpieczyć swoją działalność, żeby działać w pełni legalnie.
Co się zmienia w 2026 roku?
Nowe narzędzia analityczne KAS
Krajowa Administracja Skarbowa w 2026 roku dysponuje znacznie większymi możliwościami niż jeszcze kilka lat temu. Analiza przepływów finansowych na kontach bankowych, dane z systemów płatności bezgotówkowych, informacje z platform zakupowych czy portali ogłoszeniowych – to wszystko trafia do centralnych baz danych i jest automatycznie analizowane pod kątem nieprawidłowości podatkowych.
Co to oznacza w praktyce? Jeśli wykonawca regularnie odbiera przelewy od klientów prywatnych na kwoty odpowiadające typowym robotom remontowym, a jednocześnie wykazuje niewielkie przychody w deklaracjach podatkowych, system to zauważy. To właśnie ten „czerwony flag” może skutkować wszczęciem kontroli.
Rozszerzenie obowiązku kas fiskalnych
Jedną z kluczowych zmian dotyczących branży budowlanej i remontowej w 2026 roku jest rozszerzenie kręgu podmiotów zobowiązanych do posiadania kas fiskalnych (lub korzystania z kas online). Obowiązek ten dotyczy teraz jeszcze szerszej grupy przedsiębiorców świadczących usługi dla osób fizycznych nieprowadzących działalności gospodarczej – a więc typowych klientów detalicznych przy remontach mieszkań.
Kasy online to urządzenia, które automatycznie przesyłają dane o każdej transakcji bezpośrednio do systemu Centralnego Repozytorium Kas prowadzonego przez Ministerstwo Finansów. Oznacza to, że fiskus w czasie rzeczywistym widzi każdy wystawiony paragon. Pominięcie transakcji i przyjęcie gotówki „obok kasy” staje się zatem coraz bardziej ryzykowne.
Mechanizm podzielonej płatności w budownictwie
Branża budowlana od kilku lat objęta jest obowiązkiem stosowania mechanizmu podzielonej płatności (split payment) przy transakcjach B2B powyżej 15 000 zł brutto, dotyczących usług wymienionych w załączniku nr 15 do ustawy o VAT. W 2026 roku kontrole przestrzegania tego obowiązku są znacznie częstsze, a kary za jego naruszenie – dotkliwsze.
Split payment polega na tym, że kwota netto trafia na rachunek bieżący sprzedawcy, natomiast kwota VAT jest automatycznie kierowana na specjalny rachunek VAT, z którego można korzystać wyłącznie w ściśle określonych celach (m.in. zapłata VAT do urzędu skarbowego, zapłata VAT dostawcom). Mechanizm ten skutecznie ogranicza możliwość „zagubienia się” podatku VAT w obrocie.
Jak prawidłowo dokumentować usługi remontowe?
Faktura czy paragon – kiedy co wystawić?
Zasada jest prosta, choć w praktyce bywa mylona:
- Paragon fiskalny wystawiasz, gdy sprzedajesz towary lub usługi osobom fizycznym nieprowadzącym działalności gospodarczej (klientom prywatnym). Jeśli klient chce fakturę – możesz ją wystawić do paragonu, ale paragon musi być wystawiony w pierwszej kolejności (chyba że klient poda NIP przy zakupie).
- Faktura VAT wystawiana jest na żądanie klienta prywatnego lub obowiązkowo dla kontrahentów biznesowych (firm, przedsiębiorców).
- Faktura z NIP na żądanie klienta biznesowego – przy czym klient musi podać NIP przed finalizacją transakcji, żebyś mógł wystawić fakturę zamiast paragonu z NIP.
W branży remontowej najczęstszą sytuacją jest świadczenie usług bezpośrednio dla klientów prywatnych. Tam podstawowym dokumentem jest paragon z kasy fiskalnej. Faktura wystawiana jest na wyraźne żądanie klienta.
Umowa o dzieło a działalność gospodarcza – ważna granica
Wielu wykonawców remontowych działa na podstawie umów o dzieło lub zlecenia, uważając, że zwalnia ich to z obowiązku rejestracji działalności gospodarczej i wystawiania faktur. To częsty błąd, który może kosztować bardzo drogo.
Organy podatkowe oceniają, czy dana aktywność ma charakter działalności gospodarczej, patrząc na takie cechy jak:
- częstotliwość i regularność wykonywania usług,
- działanie we własnym imieniu,
- osiąganie dochodu w celach zarobkowych,
- organizacja w sposób ciągły.
Jeśli remontujesz kilka mieszkań rocznie dla różnych klientów i zarabiasz na tym regularnie – urząd skarbowy z dużym prawdopodobieństwem uzna to za działalność gospodarczą, nawet jeśli Ty tak jej nie traktujesz. Konsekwencją może być naliczenie zaległego podatku dochodowego, VAT oraz składek ZUS – wraz z odsetkami.
Dokumentacja materiałów budowlanych
Częstą praktyką jest kupowanie materiałów budowlanych przez wykonawcę i refakturowanie ich na klienta lub wliczanie do ceny robocizny bez wyraźnego rozdzielenia. W 2026 roku fiskus zwraca szczególną uwagę na:
- zgodność zakupionych materiałów z wykazaną sprzedażą usług,
- prawidłowe refakturowanie materiałów (ze stawką VAT właściwą dla danego materiału, nie usługi),
- udokumentowanie, że materiały faktycznie trafiły na konkretną budowę.
Prowadź zeszyt budowy lub chociażby prostą ewidencję: kto zamówił, co zostało zakupione, jakie prace wykonano, kiedy i za jaką kwotę. To może uratować Cię podczas kontroli.
Kary i konsekwencje dla wykonawców
Kary za brak kasy fiskalnej lub niewystawienie paragonu
Niewystawienie paragonu lub prowadzenie sprzedaży z pominięciem kasy fiskalnej to jedno z najczęściej karanych wykroczeń skarbowych. W 2026 roku sankcje są następujące:
- Mandat karny – do 5 600 zł w postępowaniu mandatowym,
- Grzywna sądowa – do 28 000 zł w postępowaniu sądowym,
- Dodatkowe zobowiązanie podatkowe – jeśli pominięte transakcje zostały ujawnione, urząd skarbowy może naliczyć 30% lub nawet 100% kwoty niezapłaconego VAT jako sankcję dodatkową,
- Odsetki za zwłokę – liczone od dnia, kiedy podatek powinien był zostać zapłacony.
Odpowiedzialność karna skarbowa
Jeśli kwoty ukrytych transakcji są znaczne, sprawa może wykroczyć poza sankcje administracyjne i wejść na grunt Kodeksu Karnego Skarbowego (KKS). Ukrywanie przychodów, nierzetelne prowadzenie ksiąg czy wystawianie fałszywych faktur może skutkować:
- grzywną sięgającą nawet kilku milionów złotych,
- karą pozbawienia wolności do 5 lat (w przypadkach szczególnie kwalifikowanych),
- zakazem prowadzenia działalności gospodarczej.
Warto pamiętać, że organy skarbowe mają prawo dokonać szacowania podstawy opodatkowania – jeśli Twoje przychody są niemożliwe do ustalenia na podstawie dokumentacji, fiskus sam oblicza, ile powinieneś był zarobić, bazując na cenach rynkowych i przeprowadzonych pracach.
Co to oznacza dla zleceniodawców?
Zmiana przepisów i wzmożone kontrole to nie tylko problem wykonawców – konsekwencje mogą dotknąć również osoby fizyczne zlecające remonty, a szczególnie przedsiębiorców remontujących lokale na potrzeby firmy.
Jeśli firma zleca remont swojego biura lub lokalu i chce zaliczyć te wydatki do kosztów uzyskania przychodu – musi dysponować prawidłową dokumentacją: fakturą wystawioną przez legalnie działającą firmę remontową. Faktura od kogoś, kto nie prowadzi działalności, lub zapłata gotówką bez jakiegokolwiek pokwitowania nie daje prawa do odliczenia tego wydatku jako kosztu.
Co więcej, jeśli urząd uzna, że współpracujący z Tobą „freelancer remontowy” powinien być zatrudniony lub prowadzić działalność, jako zleceniodawca możesz zostać poproszony o wyjaśnienia i – w skrajnych przypadkach – podzielić się odpowiedzialnością.
Praktyczna rada: Zawsze żądaj faktury lub paragonu za każdą usługę remontową, niezależnie od tego, czy budowniczy jest przekonany, że „tak się nie robi”. To Twoje prawo i Twój interes.
Praktyczne porady dla firm budowlanych
Jak zabezpieczyć się przed kontrolą?
Nie musisz się bać kontroli, jeśli działasz zgodnie z przepisami. Oto lista rzeczy, które warto wdrożyć już teraz:
1. Zarejestruj działalność gospodarczą – jeśli regularnie świadczysz usługi remontowe, nie masz wyjścia. Jednoosobowa działalność gospodarcza to prosty i tani sposób na legalne prowadzenie biznesu.
2. Kup kasę fiskalną online – sprawdź, czy Twoja działalność podlega obowiązkowi jej posiadania. Jeśli tak, zainwestuj w nowoczesne urządzenie z połączeniem internetowym i rejestruj każdą transakcję.
3. Wystawiaj faktury lub paragony za KAŻDĄ usługę – bez wyjątku. Nawet jeśli klient mówi, że nie potrzebuje dokumentu – Ty masz obowiązek go wystawić.
4. Prowadź prostą ewidencję przychodów – nawet jeśli korzystasz z ryczałtu lub karty podatkowej, dokumentacja zleceń, podpisane umowy i kosztorysy mogą Cię uratować podczas kontroli.
5. Stosuj split payment – jeśli wykonujesz usługi dla innych firm (B2B) wymienione w załączniku nr 15 do u
Tagi:
Gotowy zastosować tę wiedzę w praktyce?
System Mobilna Faktura automatyzuje wszystko co przeczytałeś w tym artykule. Wypróbuj za darmo - bez karty kredytowej, bez zobowiązań.
Załóż darmowe konto →